第三方仪器计量检测机构  度世界标准  量天下公平  衡人类科学

华品计量

咨询热线400‑6897‑009

中健计量-以质优取信于客户,以服务竞争于对手

热搜关键词: 仪器校准 计量检测 计量校准 仪器校验

2026报警器校准费走管理费用还是制造费用?

来源: | 发布日期:2026-10-15
2026报警器校准费走管理费用还是制造费用?
前阵子东莞一家五金厂的新来的小会计找到我们中健计量,电话里有点不好意思:"姐,我们厂上个月找你们做了一批可燃气体报警器校准,发票开过来了,老板让我入账,我翻了一上午凭证,不知道这笔钱到底走管理费用还是制造费用?走不对年度审计又要被指出来。"
说实话,这种问题我们一周能接三四个。财务小伙伴们都很认真,但报警器校准这笔钱确实有点"四不像"——它不像买办公用品那样一眼就知道走管理费用,也不像设备大修那样明显进固定资产。车间里的报警器、食堂的燃气报警器、办公楼的烟感,可能还得分开走。
今天咱中健计量检测(广东)有限公司就借着服务13600多家工厂的经验,把这件事讲透:2026年了,报警器检测费到底计入什么科目?分录怎么写?专票能不能抵?高危行业有没有特殊处理方式?财务小伙伴看完这篇,下次入账直接对号入座。联系电话:13431143419
一、先搞清楚:报警器检测费到底是笔什么钱
要谈科目,先得明白这笔钱的性质。
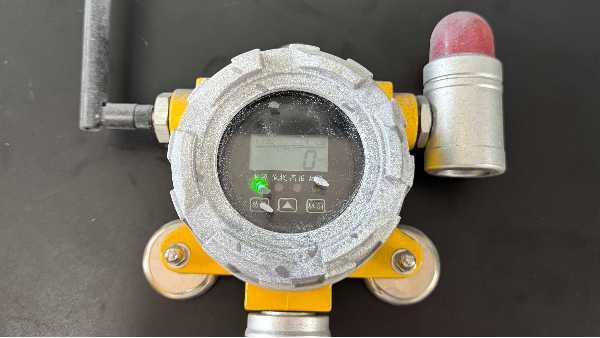
企业里的报警器,不管是车间的可燃气体报警器、化工仓库的有毒气体报警器,还是食堂的燃气报警器、办公楼的烟感探测器,按国家计量法规都属于需要定期校准/检定的安全计量器具。企业请第三方机构来做校准、出证书,本质上是一笔安全生产合规性支出,不是资本性支出,也不是产品质量检验费。
这句话很关键——它决定了这笔钱在会计上走"费用化",不需要资本化进固定资产,也不需要走长期待摊。因为校准是定期重复发生的(一般一年一次),它维持的是报警器的正常使用状态,并没有提升设备性能、延长设备寿命或者增加新的功能。
所以你大方向先定了:这是一笔期间费用,不是资产类支出。具体走哪个明细科目,再看它装在哪儿、用在哪个部门。微信图片_20260905101056_438_530
二、装在不同地方,科目真的不一样
这是财务小伙伴最容易晕的地方。同样是报警器校准费,装在车间和装在办公楼,进的科目可能完全不同。我给你列了一张对照表,直接对号入座:
报警器安装/使用场景
计入科目
说明
生产车间、仓库、生产线
制造费用——检验试验费/安全费用
为生产活动直接服务,最终分摊到产品成本
办公楼、食堂、宿舍、行政区域
管理费用——检测费/办公费
为行政管理服务,计入当期损益
销售门店、展厅、驻外办事处
销售费用——检测费
为销售环节服务,计入销售费用
化工、矿山、建筑施工等高危行业
专项储备——安全生产费用
按规定提取的安全生产费用中列支
研发实验室、中试车间
研发费用——检测费
用于研发项目的可计入研发费用归集


举个例子你就明白了:一个中型工厂,车间里装了15台可燃气体报警器,食堂装了2台燃气报警器,办公楼装了8个烟感。那你做校准的时候,最规范的做法是让机构按区域分开出明细,财务入账时把车间那部分走制造费用、食堂和办公楼那部分走管理费用。当然,实务中很多企业金额不大、图省事,全部走管理费用——审计一般也不会揪着不放,但严格来说上面这张表才是规范做法。
三、账务处理实操:分录怎么写、专票怎么抵
讲完科目,再说说具体怎么做账。
第一步,拿到发票和清单。正规校准机构会给你开增值税专用发票(一般纳税人)或者普通发票,同时附上校准服务费清单、证书复印件。注意,清单上最好列明:多少台报警器、单价多少、上门费多少、证书费多少。这些明细后面审计和税务查账都用得上。
第二步,做分录。举个常见例子:车间15台报警器校准,含税总价5300元,增值税专票,税率6%(现代服务业)。分录大概是这样:
借:制造费用——检验试验费 5000   应交税费——应交增值税(进项税额)300   贷:银行存款/应付账款 5300
如果是办公区那部分,就把"制造费用"换成"管理费用——检测费"。小规模纳税人不能抵扣进项,那就全额计入费用。
第三步,关于专票抵扣。报警器校准属于现代服务业中的"检测服务",一般纳税人取得专票,6%的进项税是可以正常抵扣的。但要注意:如果你们厂是免税项目或者简易计税项目占比很大,那对应的进项要按比例转出,这个就看你们财务自己的计税方式了。
第四步,高危行业走安全生产费用。化工、矿山、建筑施工这些按规定要提取安全生产费用的行业,报警器校准属于"安全设施及特种设备检测检验支出",可以在"专项储备"里列支。这种情况下计提的时候走成本费用,实际使用时冲减专项储备,不用再重复进费用科目。这一点高危行业的财务一定要单独做账,别跟普通企业混了。
四、4个常见踩坑,审计的时候最容易被点名
我们跟很多工厂财务打过交道,发现这4个坑踩的人最多,提前给你提个醒。
坑一:把校准费计入固定资产。刚才讲过,校准是费用化支出,不是资产化。有些财务图省事,把报警器本身和校准费一起入固定资产——报警器本身是固定资产没错,但每年那笔校准费千万别加进去,不然每年资产原值都要调一次,非常麻烦。
坑二:发票内容开得太笼统。有的机构开票就写"服务费"或者"咨询费",后面附的清单也没有。这种发票税务查账的时候很容易被质疑真实性。一定要让机构在发票和清单上写清楚"可燃气体报警器校准费""有毒气体检测器检定费"这种具体项目。
坑三:漏了安全生产费用归集。高危行业已经计提了安全生产费用,结果报警器校准费又进了一遍制造费用,相当于费用重复列支,审计会要求调整。
坑四:跨年校准费用不摊销。比如你12月底做了一批报警器校准,费用覆盖下一年度全年,按权责发生制严格来说应该在两个年度间分摊。但实务中因为金额一般不大(几千到几万块),企业通常直接计入付款当期费用,审计也认可。金额特别大、跨年明显的,再考虑摊销。
五、中健计量怎么帮财务把账做规范
讲了这么多财务实操,也说说我们中健计量检测(广东)有限公司在配合客户财务做账这件事上,做了哪些实打实的细节。
第一,报价和开票永远分项列明。我们出的报价单和发票清单,会清楚写着:基础校准服务费、现场上门服务费、证书服务费、加急费各自多少,不会糊成一个"打包价"。财务拿到手直接对账、直接入账,不用再来回找我们补明细。
第二,支持增值税专用发票,6%税率。一般纳税人客户专票抵扣没问题;小规模客户要普票我们也开。发票内容统一开"*鉴证咨询服务*校准服务费"或者"*检测服务*仪器校准费",税务口径干净。
第三,资料袋一次性给齐。每次服务完,我们除了给校准证书本身,还会把服务清单、仪器台账、人员资质复印件一起整理好交给客户。这些资料年度审计、安监检查、客户验厂都要用得上,财务归档的时候也省心。
第四,免费周期台账提醒。我们会帮客户建立报警器校准台账,到期前主动提醒。这样就不会出现"这笔钱去年入过账、今年又忘了校准"的情况,安全生产和财务两边都踏实。
说白了,我们不只是来做个校准、收笔钱就走,我们是希望帮你把这笔合规支出从头到尾做规范——从报价、作业、出证到开票,每个环节都经得起税务和审计看。微信图片_20260116103924_452_4
常见问题FAQ
Q1:报警器校准费金额很大,能不能计入长期待摊费用? A:一般不需要。校准是每年一次的常规合规支出,金额通常几千到几万,直接费用化即可。除非你一次性对全厂上百台设备做了系统性的校准改造,那才需要判断是否要摊销。
Q2:我们是小规模纳税人,专票能收吗? A:可以收,但不能抵扣进项税,要按价税合计全额计入费用。建议小规模客户直接要普通发票就行。
Q3:食堂燃气报警器校准,走管理费用还是职工福利费? A:实务中多数企业走"管理费用——检测费/办公费"。如果你们食堂是职工福利性质,也可以计入职工福利费,但要注意福利费14%的扣除限额问题,建议按你们审计的口径来。
Q4:高危行业的安全生产费用,具体怎么列支? A:计提时借成本费用、贷专项储备;实际发生报警器校准等支出时,借专项储备、贷银行存款。不再重复计入当期费用。具体分录可以参考《企业安全生产费用提取和使用管理办法》。
Q5:报警器本身的购置费,会计上怎么处理? A:报警器单价超过固定资产标准(一般2000或5000元,看你们公司制度)的,入固定资产;单价低的,直接低值易耗品或费用化。注意:是报警器本身入资产,不是每年的校准费。
Q6:中健计量能配合我们做审计资料吗? A:可以。我们会提供校准报告、服务清单、发票、人员资质、建标证书等全套资料复印件,配合年度审计、税务检查和客户验厂。
写在最后
报警器检测费计入什么科目,看似是个小问题,其实背后是企业安全生产合规和财务规范两条线的交汇。财务小伙伴搞清楚了,老板看着放心,审计查着也顺。
建议你把这篇文章收藏一下,下次再收到校准机构的发票,对着那张三场景科目表对号入座,基本不会错。如果还有拿不准的情况,评论区留下你们行业和报警器使用场景,我帮你看看怎么走账更稳妥。
觉得这篇文章对财务同行有帮助的话,点个关注,后面我们还会继续聊压力表校准费、电子天平校准费、安全阀校验费这些企业高频合规支出的入账实操,全是踩过坑总结出来的干货。

【本文标签】 仪器校准 计量检测 计量校准

【责任编辑】

最新资讯